

Ми, мабуть, усі чули про точку беззбитковості та точку беззбитковості для бізнесу, але що саме це таке? На чому вона базується? Чи справді вона важлива для компанії? Як її можна розрахувати? Для чого вона використовується? Коли її слід розраховувати? У цій статті ми крок за кроком пояснимо важливість цього розрахунку, наскільки його легко зробити та які переваги він пропонує бізнесу.
Все зрозумілим чином і без такої заплутаності, щоб було легко зрозуміти та виконати, особливо для людей, які тільки починають або мають намір відкрити компанію чи бізнес.
Тож без зайвих слів, давайте почнемо розуміти цей термін та розрахунок, який так широко використовується та корисний для бізнесу.
У більшості компаній, незалежно від розміру, ціна визначається шляхом розрахунку вартості продукції, що є на складі, та тієї, яку планується продати . Ця ціна покриває понесені витрати, тобто початкові інвестиції. Це називається точкою беззбитковості або порогом рентабельності ; іншими словами, це обсяг продажів, за якого немає ні прибутку, ні збитків, тобто початкові інвестиції просто окуповуються.
Точка беззбитковості або поріг рентабельності – це сума отриманих коштів або відсоток продажів, що дорівнює сумі фіксованої вартості; вище цієї суми ці надходження покриватимуть фіксовану вартість, а решта забезпечуватиме прибуток, який, якщо він буде нижчим за неї, призведе до втрат інвестованої суми.
ЩО ОЗНАЧАЄ ПОРОГ ПРИБИЛЬНОСТІ ТА МЕРТВІСТЬ?
Термін « точка беззбитковості», також відомий як поріг рентабельності, походить від англійської абревіатури BEP (Break-Even Point). Простіше кажучи, це мінімальна кількість одиниць продукції, проданих компанією для досягнення точки беззбитковості. Іншими словами, це коли загальні витрати дорівнюють загальному доходу від продажів.

З таким мінімальним доходом від продажів та мінімальним рівнем виробництва продукт стане прибутковим для бізнесу за умови, що все вироблене продається; тому що якщо є виробництво, але немає продажів, очевидно, що доходу для бізнесу чи компанії не буде; тобто будуть понесені лише витрати на зберігання.
Щоб класифікувати компанію як прибуткову чи ні, необхідно проаналізувати кількість продуктів, які вона продає, та визначити, чи всі вони сприяють виробництву товару завдяки різноманітності її продуктового портфеля. З іншого боку, якщо компанія виробляє лише один товар або продукцію, можна зробити висновок, що вона досягла точки беззбитковості.
Іншими словами, для кращого розуміння, точка беззбитковості – це кількість продуктів або послуг, яку ми повинні продати, щоб покрити всі наші постійні та змінні витрати, понесені на виробництво цього продукту. Іншими словами, це момент, коли ми починаємо окуповувати наші інвестиції в бізнес і починаємо отримувати дохід від нашої продукції.
ЯКІ ВАШІ ПЕРЕВАГИ ТА ПЕРЕВАГИ?
Одна з переваг точки беззбитковості полягає в тому, що вона надає компанії інформацію про небезпеки або ризики, пов'язані зі змінами обсягу виробництва. Вона також допомагає отримати ширше та чіткіше уявлення про наслідки збільшення постійних витрат і допомагає нам приймати рішення щодо змін для отримання більшого прибутку, таких як підвищення ціни або собівартості виробленої продукції.
ОБМЕЖЕННЯ ПРИБИЛЬНОСТІ ПРАВОМОЖНОСТІ ТА МЕРТВИХ ПУНКТІВ
- Здійснення продажів не йде паралельно, тому, коли хтось страждає один від одного, це вплине на рівень того, що вже існує.
- Кількість проданих товарів завжди буде залежати від ціни продажу.
- Значення змінної може зазнати зростання або падіння, тому їх потрібно класифікувати залежно від запланованого часу.
- Якщо кількість продукції буде більшою, витрати не залишаться постійними і будуть зростати.
ЯК РОЗРАХУНОЧИТИ ПРИБИЛЬНІСТЬ ГРАНИЧНОГО ТА МЕРТВОГО ТОЧКА?
Щоб розрахувати нейтральну точку або поріг прибутковості, про нашу компанію потрібно лише 3 бали:

1. Загальна вартість нашої компанії чи бізнесу.
2. Ціни предметів, що продаються.
3. Змінна вартість кожної вже проданої одиниці.
Загальна вартість нашої компанії чи бізнесу.
Фіксована вартість або вартість включає все, що ви інвестуєте або за що платите у виробництві товарів, які ви продаватимете, наприклад, орендну плату, заробітну плату працівникам, комунальні послуги, телефонний зв'язок, страхування, транспорт, паливо тощо. Важливо враховувати кожну з цих витрат, щоб точно оцінити фіксовану вартість.
Ціни товарів, що продаються.
Ще однією змінною величиною або ціною є ціна продажу. Якщо ви продаєте лише один продукт, це легко, оскільки вам потрібно встановити лише одну ціну. Однак, зазвичай у вас є різні ціни для кожного товару або товару, що називається середньою ціною продажу. З іншого боку, якщо ваша компанія велика та усталена, має кілька продуктів і презентацій, тоді ви говорите про точку беззбитковості або поріг прибутковості , і вам потрібно розрахувати його для кожного з цих напрямків бізнесу.
Змінна вартість кожної проданої одиниці.
Останнє, що нам потрібно - це змінна величина кожної одиниці або середня змінна вартість, тут вводиться все, що витрачається на бізнес, сировина для виготовлення продукту або виробів, які виробляються, і залежно від кількості, яка виготовляється з них, це бо Це класифікується як змінна вартість, оскільки вона буде залежати від кількості, яка буде зроблена, тобто якщо ми виробляємо партію, кількість буде вищою, але якщо ми виробляємо мало, кількість буде меншою, чи буде виробництво знижений або збільшений; результатом всього цього розрахунку буде третій пункт три. Важливо пам’ятати, що цей розрахунок проводитиметься без урахування електроенергії, заробітної плати, страхування, оренди місця та всього, що вже зазначено у першому пункті, який ми класифікуємо як фіксовані витрати.
Маржинальний прибуток
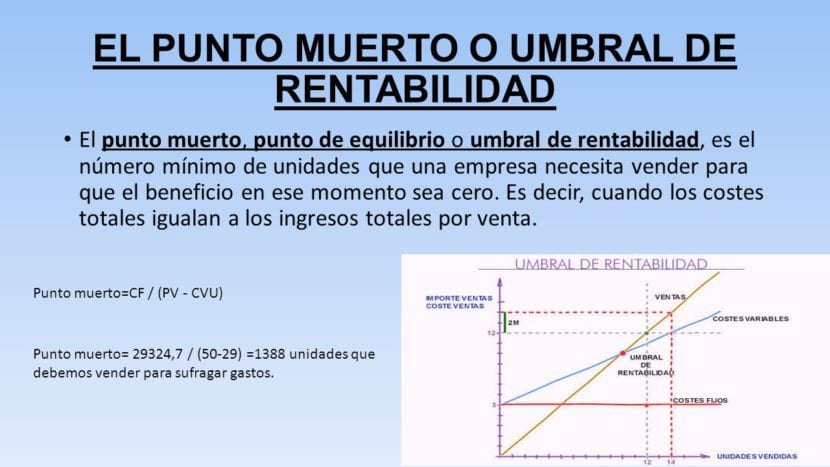
Щоб отримати маржу внеску, ми повинні зробити наступний розрахунок:
Відніміть ціну товару, що продається, мінус змінну вартість кожної одиниці.
Розрахунок порогу прибутковості або мертвої точки.
Для розрахунку порогу прибутковості або мертвої точки ми повинні провести ділення, загальну величину між одиницею маржі внеску, що було пояснено вище; а саме:
Ділення загальної вартості на одиницю маржі внеску призведе до порогу прибутковості.
Це буде момент, з якого ви почнете отримувати прибуток.
Цей результат буде порогом прибутковості або точкою беззбитковості, якої ми повинні досягати щомісяця, року чи дня (залежно від того, що зручніше чи доцільніше для компанії), щоб почати отримувати прибуток або заробіток, оскільки ми будемо точно знати загальну вартість, а також змінну вартість кожної проданої одиниці, що дасть нам більше контролю та організації для отримання більшого прибутку.
Цей розрахунок є одним із найважливіших для виконання; тому, якщо ви думаєте про створення бізнесу чи компанії, буде дуже важливо це зробити, таким чином ви зможете встановити точки продажу, щоб якомога швидше досягти цього порогу прибутковості, і це буде одним із найважливіших пунктів, які потрібно встановити в плані життєздатності , який вам доведеться представити банку.
Формула, за якою виконується описане вище, є наступною:
Qc = CF / (PVu - Cvu)
СИМВОЛІЗІЯ
Qc = поріг прибутковості або глухий кут, тобто кількість одиниць, виготовлених і проданих для отримання нульового прибутку.
CF = фіксована вартість або загальна вартість.
PVu = одинична ціна продажу.
CVT = Загальні змінні витрати.
CVu = одиничні змінні витрати.
B ° = Переваги.
I = дохід.
С = Загальні витрати.
Легко і зрозумілою мовою ми пояснили, що таке Точка беззбитковості та безвихідь для компаній чи підприємств та їх прибутку. Отже, справа лише в організації, плануванні та прогнозуванні всіх витрат, що здійснюються у компанії чи бізнесі, та ведення їх обліку, щоб мати можливість обчислювати їх щодня, щотижня, щомісяця чи щороку відповідно до потреб ( хоча доцільно робити це щомісяця).
Ми сподіваємось, ця стаття сподобалась вам і допоможе.